O ISO 20022 é um novo padrão global de mensageria financeira, criado para melhorar a troca de dados e a comunicação entre instituições financeiras. Nos últimos anos, várias instituições financeiras já adotaram o padrão. Agora, todas as organizações financeiras precisam começar a adoção em 2023 e estar em conformidade total até 2025.
Por que o ISO 20022 é tão importante? Ao oferecer uma linguagem única e unificada para pagamentos eletrônicos, negociação de valores mobiliários e outras transações financeiras, o padrão busca aumentar a eficiência, reduzir custos e ampliar a transparência em todo o ecossistema financeiro.
Aqui você vai entender o que é o ISO 20022, o que ele significa para o setor financeiro e como será implementado no mundo todo. Vamos lá.
Índice
- O que é o ISO 20022 e qual é o seu propósito?
- Todos os benefícios do ISO 20022
- Quais são os impactos globais da adoção do ISO 20022?
- A parceria forte entre SWIFT e ISO 20022
- Implementação do ISO 20022: principais desafios
- Implementação do ISO 20022: cronograma
- A vantagem da Stellar na adoção do ISO 20022
- Casos de uso: Stellar e ISO 20022 para clientes financeiros
- Por que o ISO 20022 importa para instituições financeiras
- Parceria com a Cheesecake Labs para conformidade com o ISO 20022
- FAQ
- O que é o ISO 20022, de forma simples?
- O ISO 20022 vai substituir o SWIFT?
- Quando o ISO 20022 entra em vigor?
- Como investir em ISO 20022?
- Quais criptomoedas são compatíveis com o ISO 20022?
O que é o ISO 20022 e qual é o seu propósito?
A migração para o ISO 20022 é a maior transição já feita rumo a um padrão único de mensageria. Qualquer novo arranjo de pagamentos lançado em qualquer lugar do mundo vai usar o padrão de mensagem ISO 20022, o que alinha aos poucos todos os serviços internacionais de pagamento.
Ao padronizar a mensageria de pagamentos domésticos e transfronteiriços e o reporte de caixa em todo o setor financeiro, o ISO 20022 busca viabilizar a interoperabilidade entre instituições financeiras, infraestruturas de mercado e clientes. O padrão cobre as mensagens de toda a cadeia de pagamentos, do cliente para o banco, de banco para banco, e o reporte de caixa.
Usar mensagens bem estruturadas para unificar os muitos padrões existentes melhora a experiência do cliente: reduz tarefas manuais, aumenta a precisão e a conformidade e fortalece a resistência a fraudes.
O cronograma do ISO 20022 varia de país para país. Como a pandemia de COVID-19 desorganizou as operações das instituições financeiras, elas ganharam mais tempo para concluir a migração. Nos EUA, o cronograma é este:
- Março de 2023: mensageria ISO 20022 habilitada junto com os sistemas anteriores
- Novembro de 2023: origem de elementos de dados ricos para pagamentos transfronteiriços
- Novembro de 2025: fim da coexistência e adoção plena
A SWIFT implementou a adoção das mensagens ISO 20022 para pagamentos e reporte transfronteiriços (CBPR) em março deste ano. O período de coexistência entre o formato proprietário legado MT, que não usa XML, e o substituto MX, baseado em XML, vai durar quase três anos. Nesse intervalo, algumas instituições financeiras já começam a enviar mensagens compatíveis com o ISO 20022. A SWIFT também vai viabilizar a interoperabilidade entre MX e MT com o seu serviço central In-flow Translation.
As instituições financeiras podem migrar no próprio ritmo, usando o In-flow translation central ou serviços locais de tradução, até que o back office esteja nativamente pronto para processar mensagens no novo formato.
Qualquer banco pode começar a enviar mensagens MX de forma independente a partir de março de 2023, sem depender do canal preferido do correspondente. A migração da SWIFT para o ISO 20022 em pagamentos transfronteiriços e mensageria de gestão de caixa precisa estar concluída até novembro de 2025.
Todos os benefícios do ISO 20022
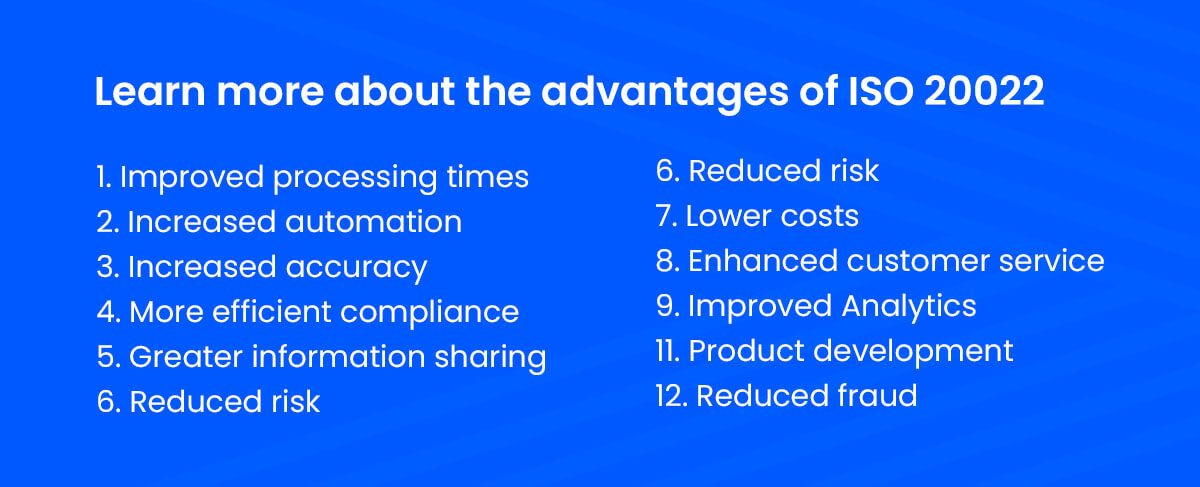
A migração para o novo padrão traz vários benefícios relevantes para o setor:
Tempos de processamento menores
Os novos campos de dados estruturados foram desenhados para guardar informação segundo regras específicas, como finalidade do pagamento, tipo e tarifas. Com isso, os sistemas bancários identificam os dados da transação mais rápido, o que torna as transferências eletrônicas e o processamento de pagamentos em tempo real mais eficientes e reduz o tempo de liquidação.
Mais automação
Uma forma mais estruturada de trocar informação facilita a automação e reduz a necessidade de entrada manual de dados, o que limita o erro humano.
Mais precisão
A granularidade maior de dados, viabilizada pelos novos campos estruturados, aumenta a precisão do processo de pagamento e torna a liquidação mais confiável. Os bancos passam a ter informação clara sobre todo o ciclo de vida do pagamento, o que melhora a precisão nas checagens de crimes financeiros.
Conformidade mais eficiente
Hoje, os sistemas de triagem que garantem o cumprimento de sanções precisam varrer cada campo da mensagem para achar a informação de país do pagamento e cruzar com as regras de sanção. Com o ISO 20022, a checagem passa a usar o campo “Country”, o que acelera o processo.
O padrão também ajuda as instituições a cumprir outras regulações, porque entrega dados completos para reporte, reduz o custo de conformidade e melhora a supervisão regulatória.
Mais compartilhamento de informação
Os sistemas de pagamento atuais são programados para aceitar dados limitados dos formatos de mensagem existentes. Como o ISO 20022 suporta a coleta de informação mais detalhada, as instituições financeiras têm mais dados para compartilhar em áreas como detecção de crimes financeiros.
Pode ser tentador truncar os campos da mensagem para limitar as mudanças nos sistemas, mas essa escolha faz a instituição perder dados essenciais.
Menos risco
Bancos e outras instituições financeiras costumam ter vários sistemas legados com formatos diferentes, principalmente em operações transfronteiriças, o que aumenta o risco de erro nas transações. A migração para um padrão único permite unificar a formatação interna e reduzir esse risco.
Custos menores
Manter vários sistemas legados custa caro, então padronizar ajuda a cortar despesas de manutenção e supervisão. Os bancos também identificam e gerenciam melhor os riscos de fraude, crédito e operação, o que facilita mitigar perdas financeiras.
Atendimento ao cliente melhor
Oferecer opções de pagamento mais rápidas, mais convenientes e mais seguras melhora a experiência do cliente e aumenta satisfação, fidelidade e engajamento.
Análises melhores
As instituições financeiras passam a ter dados detalhados sobre cada pagamento, com visibilidade maior sobre os fluxos e projeções mais precisas. Elas ganham acesso a análises mais sofisticadas para identificar tendências entre setores ou regiões e encontrar novas oportunidades de receita.
Desenvolvimento de produto
Os bancos podem usar dados de transação sobre remetentes, destinatários e tipos de pagamento para criar produtos e serviços personalizados a partir do comportamento do cliente, como orientação financeira baseada no histórico de pagamentos.
Menos fraude
As mensagens ISO 20022 trazem cinco pontos de dados categorizados como enhanced fraud data (EFD), que podem ser analisados para identificar transações potencialmente fraudulentas: “Purpose Code”, “Age of Account Holder”, “Tenure of Account”, “Turnover of Account” e “Type of Account”. O setor está estudando formas de usar a informação desses campos para reduzir golpes em pagamentos.
Quais são os impactos globais da adoção do ISO 20022?
A migração global para o ISO 20022 vai criar uma linguagem comum para informação de pagamento que substitui padrões domésticos legados em mais de 70 países. Vários já adotaram o padrão, entre eles Suíça, China, Índia e Japão.
Ao reunir mais de 200 tipos de pagamento, o ISO 20022 padroniza os dados de transação financeira e torna os sistemas de pagamento interoperáveis entre países, harmonizando formatos e componentes de métodos de pagamento que antes não eram compatíveis.
Em até cinco anos de adoção, a expectativa é que o padrão seja usado em cerca de 80% dos pagamentos de alto valor em volume e 90% em valor.
A transição está sendo conduzida por alguns dos maiores provedores de infraestrutura de pagamento do mundo, entre eles o sistema CHAPS do Banco da Inglaterra, o Target2 e a SWIFT.
Uma mudança importante para viabilizar a implementação global é a capacidade de acomodar referências mais longas para alfabetos não latinos, com um conjunto de caracteres dez vezes maior que o das mensagens MT, o que permite armazenar e transmitir mais dados. Essa funcionalidade é relevante para países como a China, que adotou o padrão cedo.
A adoção mundial de uma mensageria financeira padronizada vai impactar de forma significativa instituições financeiras, corporações e empresas do setor de serviços financeiros.
A parceria forte entre SWIFT e ISO 20022
A rede global de mensageria da SWIFT permite que bancos e outras instituições financeiras troquem informação com segurança e executem transações internacionais. A escala é enorme: 44,8 milhões de mensagens FIN por dia em 2022.
Por isso a adoção do ISO 20022 pela SWIFT é um passo relevante rumo a um ambiente financeiro mais enxuto e uniforme. Combinar a força da rede extensa da SWIFT com o formato padronizado de mensagem do ISO 20022 dá às instituições financeiras processamento de transação mais rápido, qualidade de dados melhor e mais interoperabilidade.
Implementação do ISO 20022: principais desafios
Atualizar sistemas legados
Alguns sistemas legados não conseguem processar nem suportar mensagens no formato ISO 20022. Sistemas defasados precisam ser atualizados ou substituídos, e as instituições financeiras precisam alocar recursos para fazer a transição.
Os provedores de pagamento precisam entender a fundo as mudanças na mensageria de transação e ajustar os sistemas para acomodar o padrão, incluindo as regras de prevenção à lavagem de dinheiro (AML), fraude e checagens de conformidade.
O ISO 20022 não é a única transformação tecnológica nem a única exigência regulatória na mesa dos bancos. Esse acúmulo leva muitos a fazer mudanças mínimas, que se mostram inadequadas no longo prazo.
Lidar com diretrizes de implementação diferentes
Todos os formatos de pagamento vão adotar o padrão ISO 20022, mas existem diferenças importantes na forma como ele será introduzido em cada arranjo de pagamento, como o High-Value Payment System Plus (HVPS+) e o CBPR+.
O processamento de pagamentos transfronteiriços pela SWIFT depende do alinhamento do seu sistema de mensageria com o HVPS. As mudanças também abrem oportunidade de alinhar sistemas domésticos de pagamento, o que garante resiliência no longo prazo.
Escolher o cronograma certo
Como cada país define prazos próprios para adotar o padrão, as instituições internacionais precisam de estratégias detalhadas para gerenciar a implementação do ISO 20022.
A triagem, o monitoramento e a análise de pagamentos precisam ser ajustados para processar transações ISO 20022 enquanto a transição avança em ritmos diferentes em cada país.
Aplicar uma nova gestão de dados
As mensagens ISO 20022 carregam muito mais dados que os padrões antigos, o que exige nova infraestrutura para lidar com esse volume.
As instituições financeiras precisam montar times coordenados para organizar a expansão da sua capacidade de gestão de dados e garantir que as boas práticas cheguem a todos os departamentos.
Testes
Os bancos precisam mudar muitos processos diários sem prejudicar a operação nem a experiência de atendimento. Testar de forma extensa é o que evita problemas graves.
Treinamento
O impacto amplo da implementação do ISO 20022 exige educação e treinamento em cada etapa da transição. Esse processo precisa ser bem gerenciado para não sobrecarregar os times envolvidos.
Implementação do ISO 20022: cronograma
Não existe uma data única de adoção do ISO 20022. Alguns países, setores e instituições financeiras já fizeram a transição, outros ainda estão na fase de planejamento.
Estes países já definiram prazos:
- 2022: China, Colômbia, Índia, Japão e Suíça implementaram o ISO 20022;
- 2024: Angola, Austrália, Áustria, Botsuana, Canadá, República Democrática do Congo, Dinamarca, Islândia, Irlanda, Itália, Indonésia, Finlândia, França, Alemanha, Grécia, Madagascar, Moçambique, Namíbia, Polônia, Filipinas, Rússia, Eslováquia, África do Sul, Tanzânia, Tailândia, Uganda, Reino Unido e Zimbábue;
- 2025: EUA;
- A definir: Belarus, Belize, Brasil, Egito, México, Guatemala, Mianmar, Nova Zelândia, Paquistão, Coreia do Sul, Ucrânia, Emirados Árabes Unidos, Vietnã.
O setor bancário programou a transição dos pagamentos transfronteiriços entre 2022 e 2025, porque alguns países da Ásia já fizeram a mudança. O calendário dos pagamentos domésticos varia por mercado. Alguns países concluem a migração até 2023, outros vão levar mais tempo.
No setor de valores mobiliários, a data de início do ISO 20022 varia por classe de ativo e por mercado, com parte das transições acontecendo em 2023.
O prazo do setor de criptomoedas ainda não está definido e vai depender da regulação e da demanda do mercado. Algumas criptomoedas e exchanges já implementaram o padrão para suportar a interoperabilidade de sistemas de pagamento em blockchain com os sistemas financeiros tradicionais. Como a expectativa é que o ISO 20022 seja adotado em todo o setor financeiro até 2025, as criptomoedas devem entrar na migração.
Projetos cripto compatíveis com o ISO 20022 podem ganhar a vantagem de quem chega primeiro, se entrarem no ar antes. A adoção crescente de stablecoins como USDT e USDC para pagamentos transfronteiriços e remessas em vários países mostra a necessidade de integração entre criptomoedas e instituições financeiras que usam o ISO 200022.
A vantagem da Stellar na adoção do ISO 20022
Como uma das apenas duas soluções de blockchain que integram por padrão o comitê de normas do ISO 20022, a Stellar e a sua moeda digital nativa, o XLM, oferecem vantagens únicas para instituições financeiras que querem aproveitar o novo padrão de mensageria.
Ao fazer parceria com a Stellar, as organizações aproveitam a velocidade da rede, o custo baixo das transações e os recursos de conformidade, ao mesmo tempo em que ganham a comunicação e a troca de dados melhores que o ISO 20022 viabiliza.
Casos de uso: Stellar e ISO 20022 para clientes financeiros
Pagamentos transfronteiriços
As instituições financeiras podem usar a rede Stellar e o padrão de mensageria ISO 20022 para oferecer soluções de pagamento transfronteiriço mais rápidas e mais baratas.
Ao simplificar a comunicação e o processamento das transações, as organizações reduzem o tempo e os recursos necessários para enviar dinheiro entre países, o que melhora a experiência do cliente e aumenta a eficiência operacional.
Remessas
As tarifas baixas e o processamento rápido da Stellar fazem dela uma solução adequada para serviços de remessa. Ao integrar com o ISO 20022, as instituições financeiras melhoram ainda mais essa oferta, porque garantem comunicação fluida com os demais participantes do mercado e reduzem erros e atrasos.
Liquidação de valores mobiliários
Com a rede Stellar e o ISO 20022, as instituições financeiras aumentam a eficiência e a transparência dos processos de liquidação de valores mobiliários. O formato padronizado de mensagem permite reportes mais precisos e no tempo certo, e o processamento rápido da Stellar reduz o prazo de liquidação e o risco de contraparte.
Trade finance
A combinação da tecnologia blockchain da Stellar com o ISO 20022 melhora os processos de trade finance, porque entrega uma plataforma segura, transparente e eficiente para troca de dados e processamento de transações.
Isso ajuda as instituições financeiras a reduzir o tempo e os recursos necessários para gerenciar operações complexas de trade finance, e o ganho chega aos clientes.
Reporte regulatório
Ao adotar o padrão de mensageria ISO 20022, as instituições financeiras melhoram a qualidade e a consistência do seu reporte regulatório. Somado à infraestrutura blockchain segura e transparente da Stellar, isso ajuda as organizações a atender exigências regulatórias em evolução e a reduzir o risco de descumprimento.
Por que o ISO 20022 importa para instituições financeiras
A adoção do ISO 20022 e a integração com a tecnologia blockchain da Stellar são decisivas para instituições financeiras que querem seguir competitivas em um cenário financeiro que muda rápido.
Ao adotar essas inovações, as organizações simplificam operações, reduzem custos e melhoram a experiência do cliente, o que as posiciona bem no mercado financeiro global.
Parceria com a Cheesecake Labs para conformidade com o ISO 20022
Na Cheesecake Labs, acompanhamos de perto um mercado financeiro que muda rápido. Nosso compromisso com a conformidade com o ISO 20022 e nossa posição como parceiro preferencial de integração da Stellar garantem soluções alinhadas aos padrões mais recentes e desenhadas para a sua necessidade específica.
Seja você uma instituição financeira, uma startup ou uma grande empresa, nosso time de especialistas ajuda a navegar a complexidade do ISO 20022 e da integração com a Stellar.
Quer entender como o ISO 20022 e a integração com a Stellar podem transformar sua operação financeira? Entre em contato e conte com a Cheesecake Labs como parceira nessa jornada.

FAQ sobre o ISO 20022
O ISO 20022 é um padrão aberto para bancos e outras instituições financeiras trocarem mensagens eletrônicas com dados estruturados e ricos para instruções de pagamento. O objetivo é padronizar e modernizar o setor de pagamentos internacionais.
A SWIFT é uma rede de pagamentos que usa mensageria MT, enquanto outras redes usam tipos diferentes de mensagem. O ISO 20022 vai padronizar as mensagens que as instituições financeiras trocam entre si em pagamentos transfronteiriços. A SWIFT vai migrar para o formato MX para ficar em conformidade com o padrão.
As instituições financeiras precisam começar a migração para o ISO 20022 em 2023 e estar em conformidade total até 2025.
Uma forma de investir para lucrar com a migração é comprar moedas ISO 20022, que são criptomoedas compatíveis com o padrão. Os tokens ISO 20022 oferecem funcionalidades adicionais, como mensageria eficiente e segura, análise de dados melhor e interoperabilidade entre sistemas, o que pode impulsionar a adoção e aumentar a demanda.
A lista de criptomoedas ISO 20022 tem hoje sete tokens:
Stellar (XLM)
Algorand (ALGO)
Hedera (HBAR)
IOTA (MIOTA)
Quant (QNT)
Ripple (XRP)
XDC Network (XDC)